
Processeurs de cartes mondiaux vs. Acquéreurs locaux : Qu'est-ce qui change lorsque vous entrez sur des marchés difficiles
Processeurs de cartes mondiaux vs. Acquéreurs locaux : Qu'est-ce qui change lorsque vous entrez sur des marchés difficiles
S'étendre dans un nouveau pays peut sembler simple depuis un tableau de bord de ventes. Le pipeline est en croissance, les affaires se concluent et les prévisions sont saines. Puis les finances vérifient l'argent réellement collecté et constatent que les chiffres ne correspondent pas tout à fait. Certains paiements ont échoué, le règlement prend plus de temps que prévu et l'équipe passe plus de temps à gérer des exceptions que quiconque ne l'avait anticipé.
 Build your own
Cela ne signifie pas nécessairement que les clients ont changé d'avis. L'infrastructure de paiement peut se comporter très différemment d'un marché à l'autre, même lorsque le produit, le prix et le processus de vente restent les mêmes. Les systèmes bancaires locaux, les préférences de paiement, les réglementations et les attentes des clients peuvent tous influencer ce qui se passe après qu'un client décide d'acheter.
L'Allemagne et l'Inde sont des exemples utiles, bien que pour des raisons très différentes. L'Allemagne est un marché pertinent pour de nombreuses entreprises occidentales, mais les entreprises peuvent encore rencontrer des différences en matière de numérisation, de structures de travail et de langue. L'Inde a un paysage de paiements beaucoup plus distinct, en particulier en raison de l'importance de l'UPI. Les deux marchés montrent pourquoi les entreprises internationales doivent parfois regarder au-delà d'une configuration de paiement mondial et comprendre ce qui se passe localement.
Le traitement mondial et l'acquisition locale ne sont pas tout à fait la même chose
La distinction entre le traitement transfrontalier et l'acquisition locale semble technique, mais elle a un impact direct sur l'expérience de paiement du client.
Imaginez un client à Mumbai payant une entreprise dont le processeur de paiement est enregistré en Irlande ou aux États-Unis. Le client utilise une carte indienne, mais la transaction est traitée comme un paiement à un commerçant étranger. Cela peut influencer la façon dont la banque émettrice évalue la transaction.
Avec l'acquisition locale, le paiement est acheminé par une entité agréée et réglée dans le marché local. Du point de vue de l'émetteur, cela ressemble davantage à une transaction domestique. Le client n'a pas changé, et le montant facturé non plus, mais le chemin emprunté par le paiement est différent. Cette différence peut affecter l'autorisation, le règlement, les méthodes de paiement et le montant du travail de réconciliation requis par la suite.
L'Allemagne montre que les défis locaux ne se limitent pas aux marchés émergents
L'Allemagne est un exemple intéressant car c'est un marché occidental très pertinent, mais les entreprises internationales peuvent encore rencontrer des frictions locales. La numérisation s'est développée différemment dans certaines parties de l'économie allemande, les structures commerciales peuvent être relativement formelles et la prise de décision peut impliquer des hiérarchies de travail établies. La langue peut également rester une considération pratique lorsque les entreprises établissent des relations avec des clients, partenaires et équipes locaux.
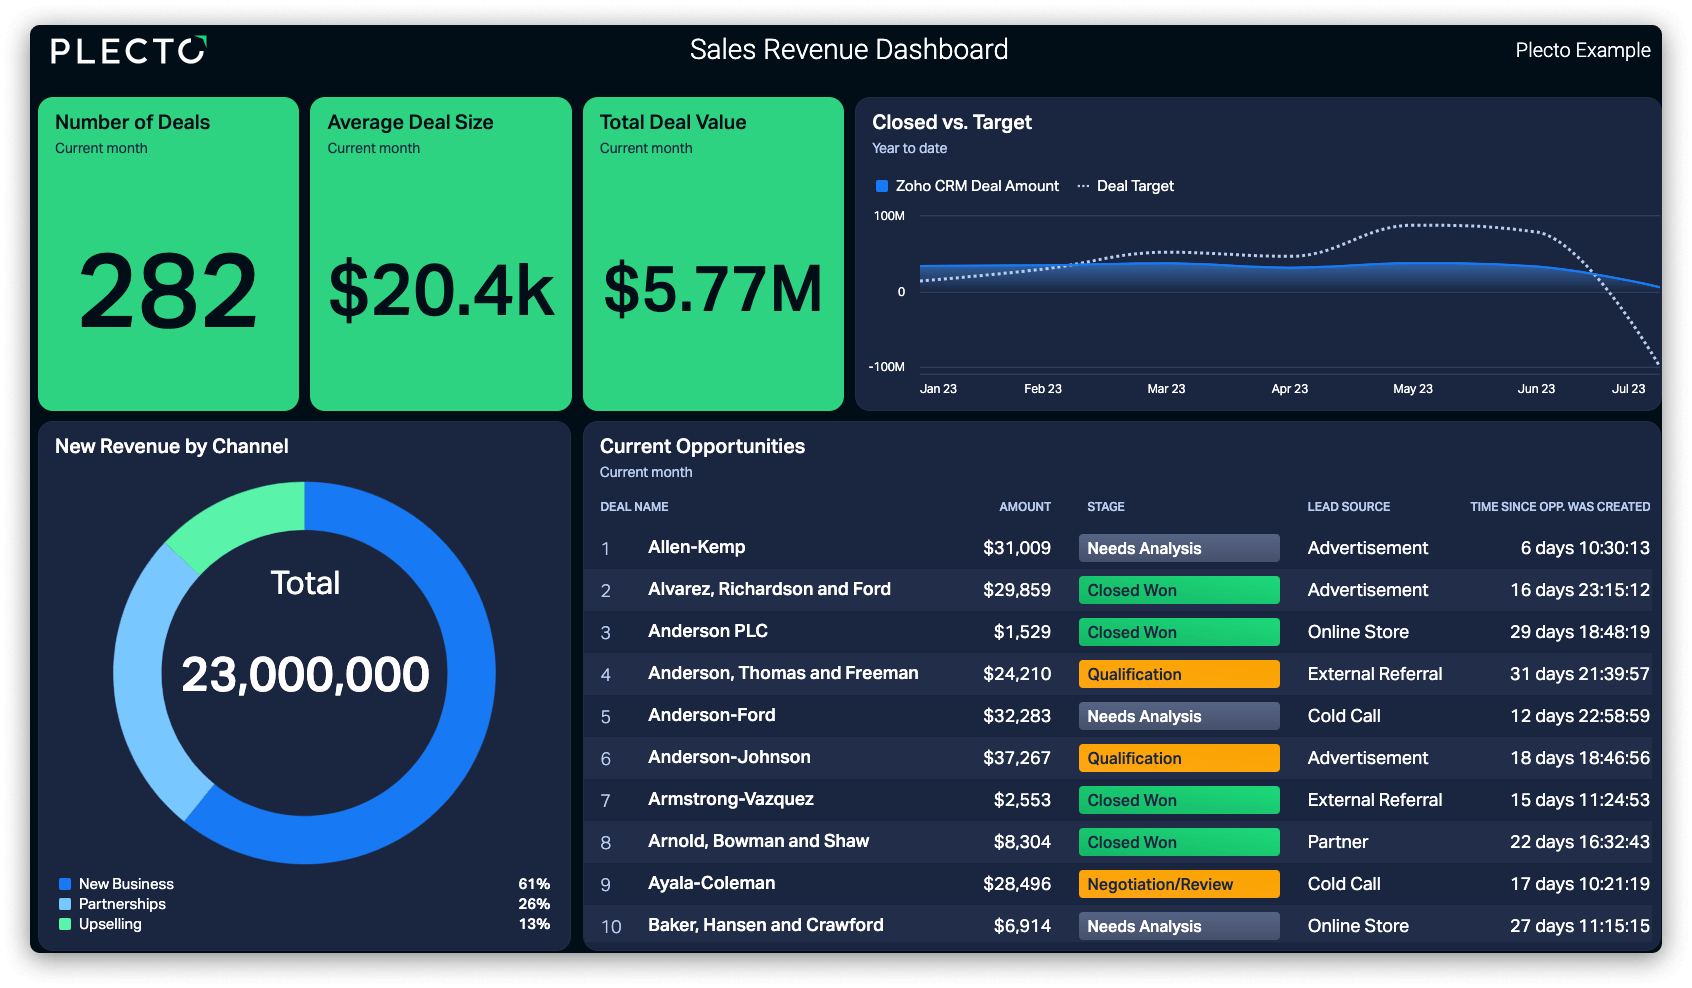
Ces différences n'empêchent pas une entreprise de vendre en Allemagne, mais elles peuvent rendre plus difficile la compréhension des raisons pour lesquelles un marché se comporte différemment des autres régions. Les ventes peuvent voir un pipeline sain tandis que les finances traitent des recouvrements plus lents. C'est un domaine où Plecto peut aider en rassemblant les informations sur les ventes, les revenus et les opérations dans un tableau de bord partagé.
L'Inde rend le côté paiement du problème plus évident
L'Inde présente un défi très différent. Les cartes restent importantes, mais elles ne sont pas le seul moyen de paiement que les clients s'attendent à utiliser. L'UPI est devenu une partie centrale des paiements numériques quotidiens, ce qui signifie que les entreprises internationales ne peuvent pas supposer qu'un paiement par carte fonctionnera aussi bien en Inde que dans les marchés où les cartes dominent.
L'UPI représentait environ 85 % des paiements numériques en Inde en volume pour l'exercice 2025 à 2026. Ce chiffre inclut un grand nombre de paiements fréquents et de faible valeur, il ne doit donc pas être considéré comme le mélange attendu pour chaque type d'entreprise. Cependant, cela montre à quel point l'environnement de paiement en Inde peut être différent de nombreux marchés occidentaux.
Les processeurs mondiaux ont de plus en plus ajouté le support de l'UPI, mais soutenir un moyen de paiement n'est pas tout à fait la même chose que de concevoir l'expérience de paiement autour de celui-ci. Si les clients d'un segment particulier préfèrent fortement l'UPI mais que le processus de paiement met la plupart de son accent sur les cartes, la baisse de conversion qui en résulte peut être attribuée à la demande alors que le véritable problème est l'expérience de paiement.
Le taux d'autorisation peut avoir un impact direct sur les revenus
Le taux d'autorisation est l'un des endroits les plus clairs pour commencer à essayer de comprendre la performance des paiements. Les sources de l'industrie estiment que les taux de refus de cartes domestiques se situent entre 1 % et 5 %, contre environ 15 % à 25 % pour les transactions transfrontalières. Adyen a également signalé des améliorations d'autorisation d'environ 5 à 12 points de pourcentage pour les commerçants passant d'un traitement transfrontalier à une acquisition locale dans des marchés tels que l'Inde, le Brésil et le Mexique. Ces chiffres proviennent de fournisseurs de paiement plutôt que d'organismes indépendants de l'industrie, il est donc préférable de les considérer comme des repères directionnels plutôt que comme des chiffres universels.
Même une petite différence peut devenir significative à grande échelle. Si une entreprise atteint un taux d'autorisation de 94 % en Europe mais seulement 78 % en Inde, seize points de pourcentage des paiements tentés ne passent pas.
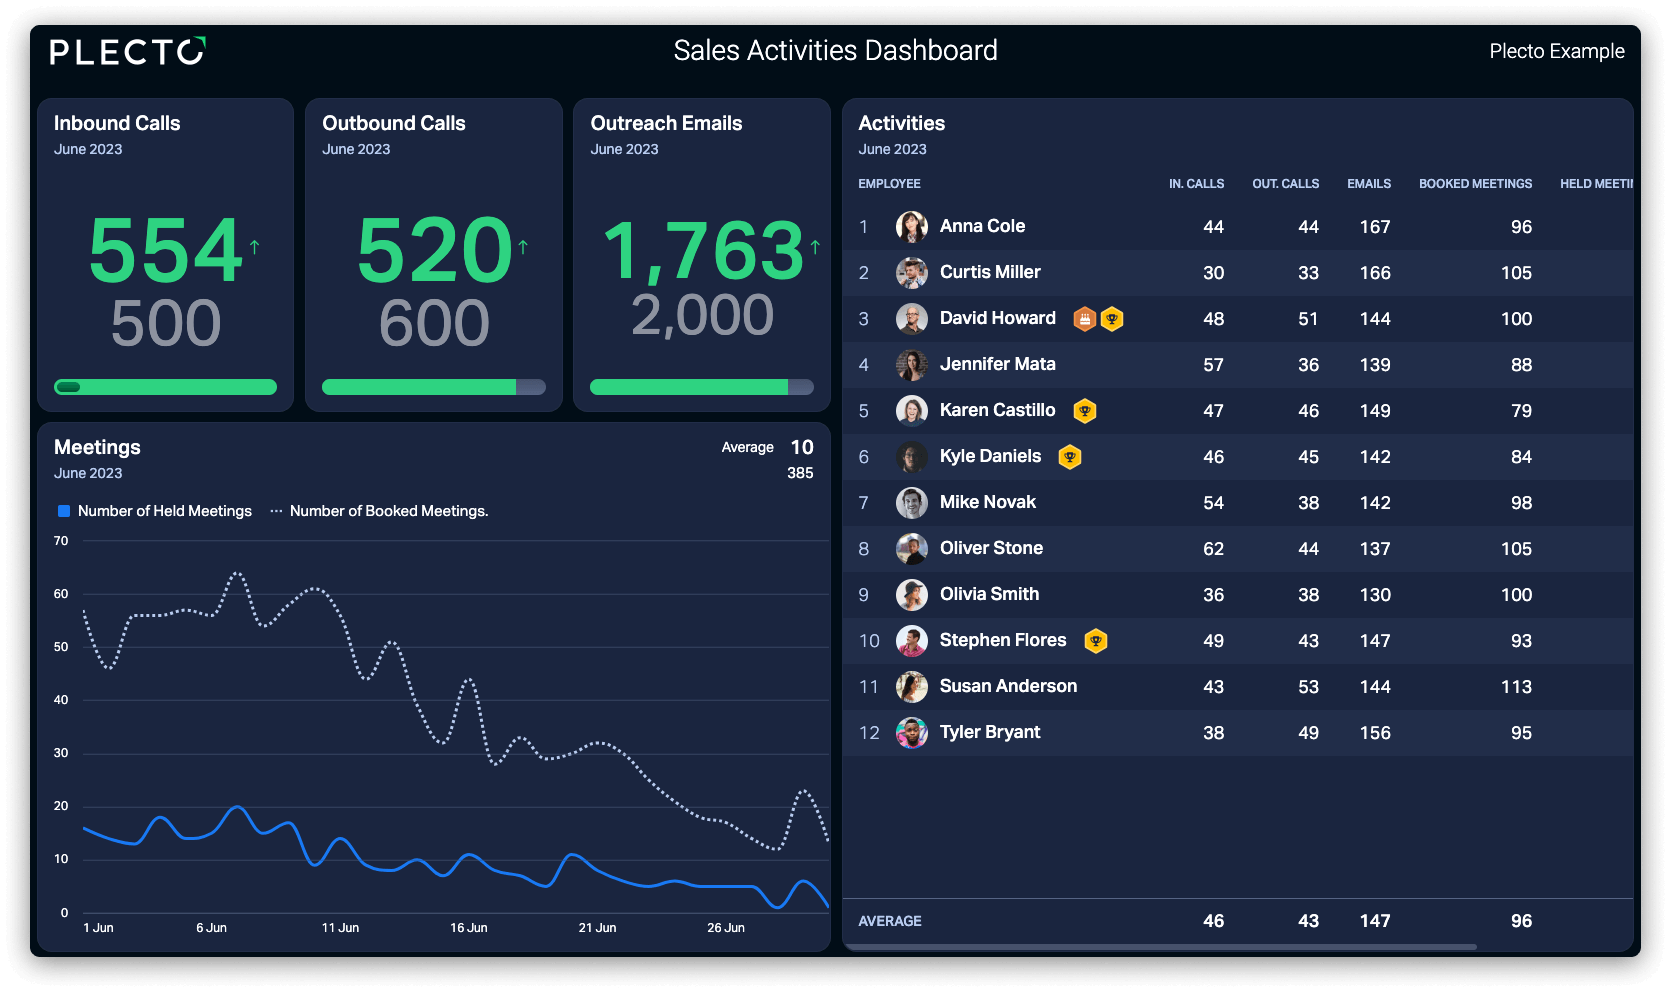
Si l'Inde représente seulement une petite part des transactions totales, sa faible performance peut disparaître à l'intérieur d'un chiffre d'autorisation global sain. Décomposer les données par marché rend le problème beaucoup plus facile à voir. Plecto peut aider à mettre ces informations au niveau du marché aux côtés des métriques de revenus et de ventes, plutôt que de laisser la performance des paiements dans un environnement de reporting séparé.
 Build your own
Les préférences de paiement changent également d'un marché à l'autre
Le mélange des méthodes de paiement est un autre domaine où les équipes internationales peuvent faire des hypothèses. Les cartes peuvent dominer dans un pays tandis que les méthodes basées sur les banques locales ou les rails de paiement alternatifs sont beaucoup plus courantes ailleurs. La question importante n'est donc pas simplement de savoir si un processeur prend en charge une méthode particulière, mais si les clients l'utilisent réellement et si ces paiements réussissent.
Supposons qu'une entreprise constate que les tentatives de paiement par carte représentent la plupart des paiements échoués tandis que les transactions UPI ont un taux de réussite beaucoup plus élevé. Cela raconte une histoire très différente de celle de simplement regarder le taux de conversion global du processus de paiement. Cela suggère que les clients sont prêts à acheter, mais que le chemin de paiement peut créer une friction inutile.
C'est aussi pourquoi le reporting des paiements a besoin d'un certain contexte. Un chiffre se trouvant dans le tableau de bord d'un fournisseur de paiement peut indiquer aux finances que les échecs ont augmenté, mais relier ce chiffre aux données de ventes et de revenus donne à l'équipe plus large une meilleure compréhension de l'impact commercial.
Le règlement affecte également le flux de trésorerie
Obtenir un paiement approuvé n'est qu'une partie du processus. L'entreprise doit encore recevoir et utiliser l'argent.
Le règlement transfrontalier peut impliquer l'autorisation, la capture, le règlement, la conversion de devises et le paiement. Selon le processeur et le corridor de paiement, cela peut signifier attendre une semaine ou plus avant que les fonds deviennent utilisables. Le règlement domestique en Inde fonctionne généralement sur un cycle de lendemain, tandis que certains fournisseurs locaux offrent un règlement instantané comme service supplémentaire.
Pour certaines entreprises, quelques jours supplémentaires peuvent ne pas être particulièrement importants. Pour une petite entreprise utilisant les revenus entrants pour payer des fournisseurs, acheter des stocks ou financer le marketing, ce même retard peut avoir un effet notable sur le flux de trésorerie.
Les paiements récurrents introduisent un autre ensemble de considérations
Les entreprises d'abonnement doivent réfléchir à ce qui se passe après la première transaction réussie. Un modèle de paiement récurrent qui fonctionne sans problème dans un marché peut rencontrer des exigences supplémentaires dans un autre.
L'environnement de paiement récurrent de l'Inde fonctionne sous un cadre de mandat RBI couvrant les cartes, les instruments prépayés et l'UPI pour les transactions domestiques et transfrontalières.
Pour une entreprise d'abonnement, un renouvellement échoué ne doit pas être automatiquement considéré comme une perte de client. Cela pourrait être lié à un problème de mandat, d'authentification ou de méthode de paiement.
Processeur mondial ou acquéreur local ?
Il n'y a pas de réponse simple car la bonne configuration dépend du marché, du volume des transactions et de l'économie des échecs de paiement.
Un processeur mondial a des avantages évidents. Les entreprises peuvent maintenir une intégration, une relation avec un fournisseur principal et une structure de reporting plus cohérente à travers les marchés. L'acquisition locale ajoute un autre fournisseur et potentiellement une autre intégration, ce qui crée un travail opérationnel supplémentaire.
Le compromis est que l'acquisition locale peut améliorer la performance des paiements dans les marchés où le traitement transfrontalier crée des frictions significatives. Pour un petit marché, cette amélioration peut ne pas justifier la complexité supplémentaire. Pour un pays qui est devenu une source importante de revenus, le calcul peut être très différent.
| Processeur mondial, transfrontalier | Acquéreur local, domestique | |
|---|---|---|
| Taux de refus typique | 15–25 % | 1–5 % |
| Support UPI | De plus en plus disponible, architecture axée sur les cartes | Natif, rail principal |
| Règlement | Jours, plus conversion de devises | Standard du lendemain ; instantané disponible en option |
| Contrat et intégration | Un contrat mondial, une intégration | Fournisseur supplémentaire, intégration supplémentaire |
| Paiements récurrents | Règles de mandat électronique transfrontalier s'appliquent | Rails de mandat électronique domestiques, outils mieux pris en charge |
| Reporting | Unifié avec vos autres marchés | Réconciliation séparée, deuxième source de données |
| Méthodes locales au-delà de l'UPI | Limité | Banque en ligne, portefeuilles, EMI, gestion de COD |
| Meilleur quand | L'Inde est une petite part d'un livre mondial | L'Inde est un marché de croissance auquel vous êtes engagé |
Remarque : Le tableau doit être considéré comme un point de départ plutôt que comme une règle universelle. La performance des paiements varie selon l'entreprise, le type de transaction et le fournisseur, et les prix publiés peuvent changer.
 Read POS Nation's Story
Qui sont les acteurs ?
Il n'y a pas de pénurie de fournisseurs de paiement pouvant soutenir les entreprises opérant en Inde, mais ils n'approchent pas tous le marché de la même manière. Des fournisseurs mondiaux tels que Stripe, Adyen et Checkout.com peuvent avoir du sens pour les entreprises qui souhaitent maintenir leur infrastructure de paiement relativement cohérente à travers plusieurs pays. Adyen, par exemple, a reçu l'autorisation d'opérer en tant qu'agrégateur de paiements en ligne en Inde, offrant aux commerçants multinationaux l'option de l'acquisition locale tout en maintenant une relation et une intégration mondiales.
L'Inde a également un groupe bien établi de fournisseurs locaux. Cashfree Payments, Razorpay et PayU figurent parmi les noms que les entreprises internationales et nationales sont susceptibles de rencontrer lors de l'évaluation du marché. Leurs offres ne sont pas identiques, donc les comparer uniquement sur les frais de transaction peut donner une image plutôt incomplète.
Cashfree Payments se concentre sur l'infrastructure de paiement et le mouvement d'argent et propose également des options de règlement instantané. Cashfree a reçu l'autorisation de la RBI pour l'agrégation de paiements transfrontaliers en 2024 et prend en charge les collections internationales dans plusieurs devises et marchés. Razorpay a construit une large plateforme de paiements et de services financiers, tandis que PayU opère sur le marché des paiements indien depuis de nombreuses années.
La transaction la moins chère n'est pas toujours le paiement le moins cher
Les frais de paiement sont généralement le chiffre le plus facile à comparer. Mettez les taux de trois ou quatre fournisseurs dans un tableau et la différence est immédiatement visible. La partie la plus difficile est de comprendre ce que ces taux signifient une fois que les paiements échoués, les retards de règlement et la conversion de devises entrent en jeu.
Une façon simple de le voir est de calculer le coût total du paiement par rapport aux transactions réussies plutôt qu'aux transactions tentées. Ce n'est pas une mesure parfaite, mais cela donne aux équipes financières et commerciales un bien meilleur point de départ pour comparer la performance des paiements à travers les marchés.
Les données de paiement ont besoin d'un certain contexte
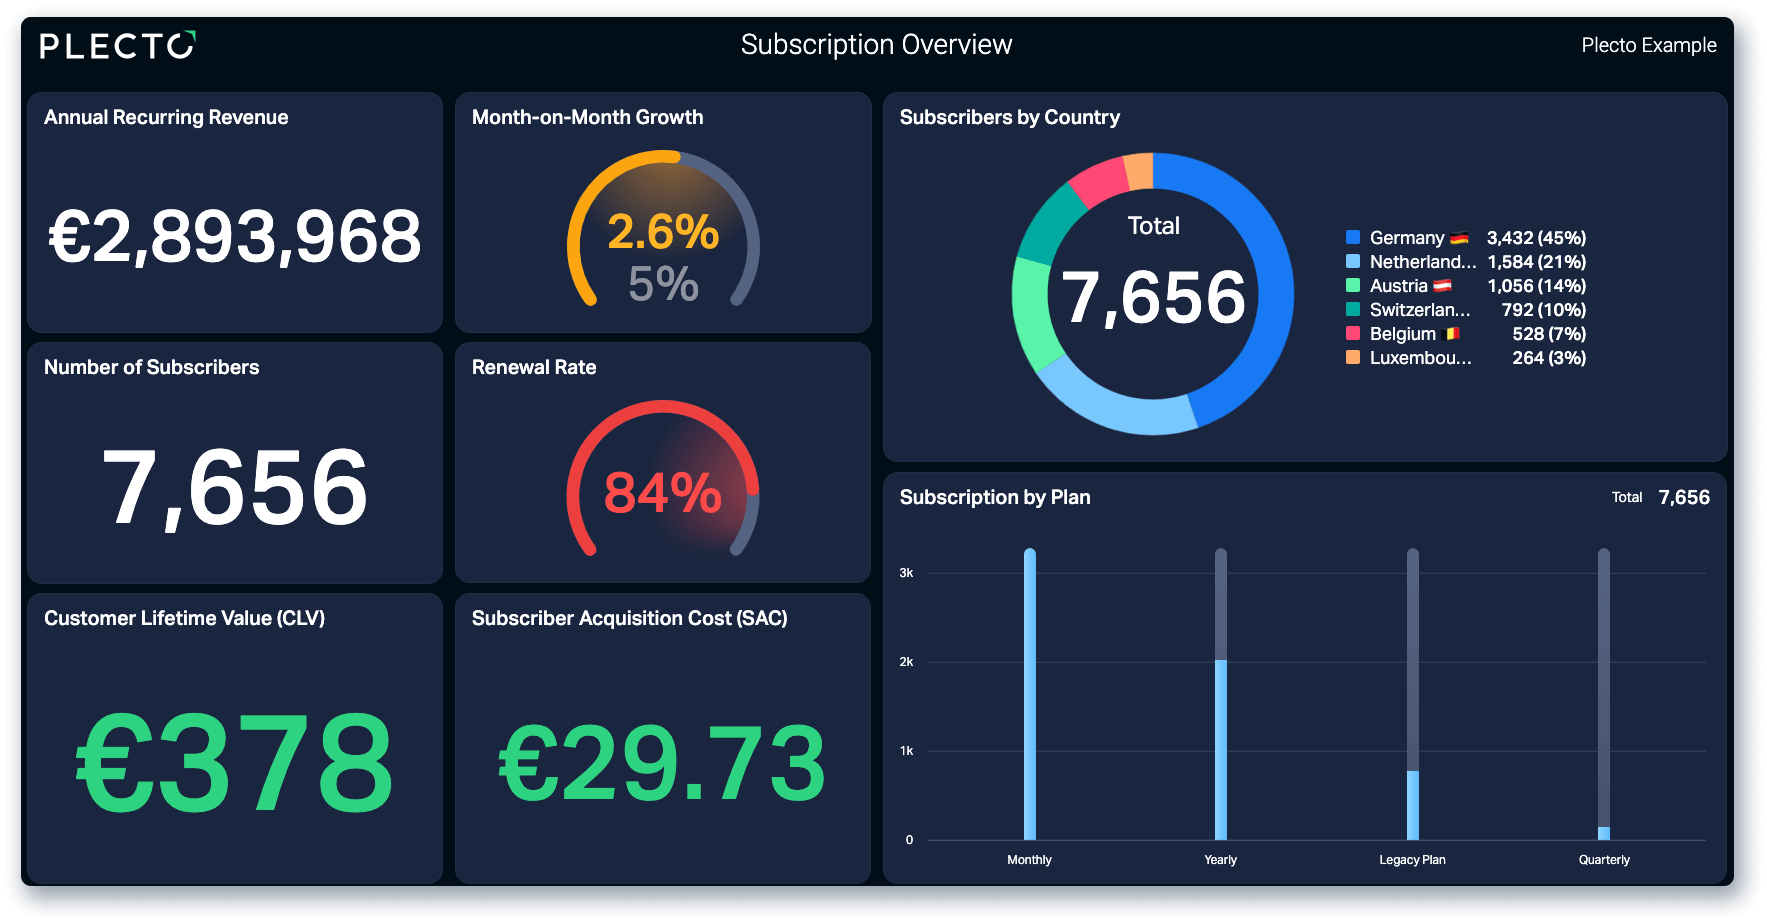
Un tableau de bord de paiement peut vous dire que l'autorisation a chuté. Un CRM peut vous dire que le pipeline de ventes est en croissance. Les finances peuvent vous dire que les recouvrements sont en retard par rapport aux prévisions. Les trois équipes peuvent avoir raison, mais quelqu'un doit encore relier ces pièces.
 Build your own
C'est l'une des raisons pour lesquelles Plecto est pertinent dans cette discussion. Plecto peut rassembler différentes sources de données commerciales dans des tableaux de bord que les équipes de vente et de gestion peuvent utiliser pour suivre la performance. Les données de paiement ne doivent pas rester isolées des revenus, des activités de vente ou d'autres chiffres commerciaux.
Avez-vous vraiment besoin d'un acquéreur local ?
Pas toutes les entreprises en ont besoin.
Si un pays est responsable d'un petit pourcentage des ventes totales, ajouter un autre fournisseur de paiement, négocier un autre contrat et maintenir une autre intégration peut créer plus de travail que cela ne vaut. Un processeur mondial peut être parfaitement raisonnable tant que l'entreprise teste encore le marché.
Le calcul change lorsque le marché devient important pour l'entreprise. Si des échecs de paiement se produisent à grande échelle, si les clients demandent des méthodes de paiement locales ou si le règlement crée des problèmes de flux de trésorerie, il devient beaucoup plus facile de justifier l'examen de l'acquisition locale.
Le point plus large pour les entreprises s'étendant à l'international
L'infrastructure de paiement est facile à considérer comme une décision technique. Choisissez un fournisseur, connectez l'API et passez au marché suivant. En pratique, la configuration de paiement peut avoir un effet beaucoup plus large sur l'entreprise, en particulier une fois que les volumes de transactions commencent à croître.
L'Allemagne et l'Inde sont des marchés très différents, mais ils soulignent le même point de différentes manières. Les attentes locales comptent. La façon dont les clients paient compte. Le règlement compte. Et les chiffres provenant du système de paiement peuvent vous en dire quelque chose sur la santé de l'entreprise dans son ensemble.
Cela ne signifie pas que chaque entreprise internationale a besoin d'un acquéreur local dans chaque pays. Cela signifie que la décision doit être basée sur ce qui se passe réellement avec les transactions. Si l'autorisation est forte, que les clients utilisent les méthodes de paiement disponibles et que le règlement fonctionne bien, il peut y avoir peu de raisons d'ajouter une autre couche d'infrastructure.
Et c'est là qu'avoir une vue plus large de l'entreprise devient utile. Plecto peut rassembler les ventes, les revenus et d'autres métriques opérationnelles afin que les équipes ne tentent pas de comprendre un marché à travers un seul tableau de bord de paiement. Le fournisseur de paiement gère la transaction elle-même. Plecto aide les équipes à voir comment ces transactions s'inscrivent dans le tableau commercial plus large.
Pour une entreprise décidant si un marché a besoin d'une infrastructure de paiement locale, cette distinction peut éviter beaucoup de conjectures.
FAQ
Questions fréquemment posées
Non. La réponse dépend de la structure de paiement et du fournisseur utilisé.
Pas du tout. Un acquéreur local peut être utile lorsqu'un marché est suffisamment grand pour justifier l'infrastructure supplémentaire.
Il est assez courant pour les entreprises internationales de travailler avec plusieurs acquéreurs ou processeurs.
Certains changements peuvent apparaître assez rapidement une fois que les transactions commencent à passer par la nouvelle voie.
Non. Les frais de transaction comptent, mais l'autorisation, les méthodes de paiement, le règlement, les coûts de change et la complexité opérationnelle comptent également.
Commencez votre essai gratuit de 14 jours de Plecto dès aujourd'hui.
Vous avez aimé l'article ? Partagez-le :


LAURA GREENE